快速了解
中国普通护照短期游客通常不因外国国籍就需缴Travel Tax。应按居留资格、实际停留时间及豁免条件判断;永久居民、长期非移民等可能属于征收对象。经济舱普通税率是₱1,620,Travel Tax与ECC、机场使用费、eTravel分别办理。
一般短期日本旅行者原则上不属于征收对象。菲律宾公民、持应税居留资格的外国人、停留1年以上的非移民等,应确认自己是否需缴纳。制度、费用、航班、营业时间和设施可能变化,使用前应查看本文列出的核实渠道与当日官方公告。中国大陆旅客也应按居留资格与停留时间判断,不能仅以国籍认定。
NaviCebu编辑部摘要
先看结论
一般短期日本旅行者原则上不属于征收对象。菲律宾公民、持应税居留资格的外国人、停留1年以上的非移民等,应确认自己是否需缴纳。中国普通护照短期游客同样应按外国护照持有人的实际居留身份和停留时间判断;入境资格与旅行税是不同问题。
相关文章|不同国籍的菲律宾入境条件有何区别?2026年日本、韩国、台湾地区、中国大陆、香港地区等条件比较
相关文章|入境菲律宾需要什么?2026年宿务旅行入境条件一览
相关文章|麦克坦-宿务国际机场第2航站楼完整指南:国际航班入境、出境与设施
按停留方式比较
不能只凭表格决定,例外与变化条件还应阅读下文及最新官方说明。
| 旅行者 | Travel Tax |
|---|---|
| 日本旅客,宿务住5晚 | 通常不属于征收对象 |
| 日本旅客,停留1个月 | 通常不属于征收对象 |
| 日本旅客,停留8周 | 通常不属于征收对象 |
| 非移民,停留6个月 | 通常不属于征收对象(核对居留资格) |
| 非移民,停留1年以上 | 确认是否需缴纳 |
| 持永久居留资格的外国人 | 部分居留资格属于征收对象 |
| 菲律宾公民 | 原则上属于征收对象 |
| 部分符合豁免资格者 | 办理豁免手续 |
不同停留方式下的Travel Tax征收对象
判断要点
一般短期日本旅行者原则上不属于征收对象。菲律宾公民、持应税居留资格的外国人、停留1年以上的非移民等,应确认自己是否需缴纳。表内日本旅客示例保留其日本背景;中国大陆旅客须另核对合法入境、停留及学习资格。
相关文章|菲律宾入境海关申报填什么?现金、食品、药品与伴手礼规则
条件、例外与核实渠道
从菲律宾回国时,经常看到“Travel Tax ₱1,620”。日文旅行网站有时把它称为“菲律宾出国税”,于是会产生“日本人也要缴吗?”“宿务机场需要₱1,620吗?”“已经包含在机票里了吗?”等疑问。中国大陆旅客也可能遇到同样的费用判断问题。
短期旅行者也要缴₱1,620吗?
先说结论:这项税并非由所有普通短期外国旅行者缴纳。本文以2026年9月的TIEZA官方信息为基础,梳理Travel Tax。
结论|普通短期日本旅行者原则上不属于征收对象
TIEZA官方Online Travel Tax System说明,外国护照持有人原则上不属于菲律宾Travel Tax征收对象。但持应税居留资格的外国人,以及以非移民(Non-Immigrant)身份在菲律宾停留1年以上的外国人等,可能属于征收对象。因此,从日本到宿务住5晚、1周、1个月或2个月后回国的普通游客,并不会仅因是外国人就缴₱1,620。中国大陆游客也须按实际身份与停留时间判断;“1年以上”的具体边界请见下文TIEZA官方措辞。
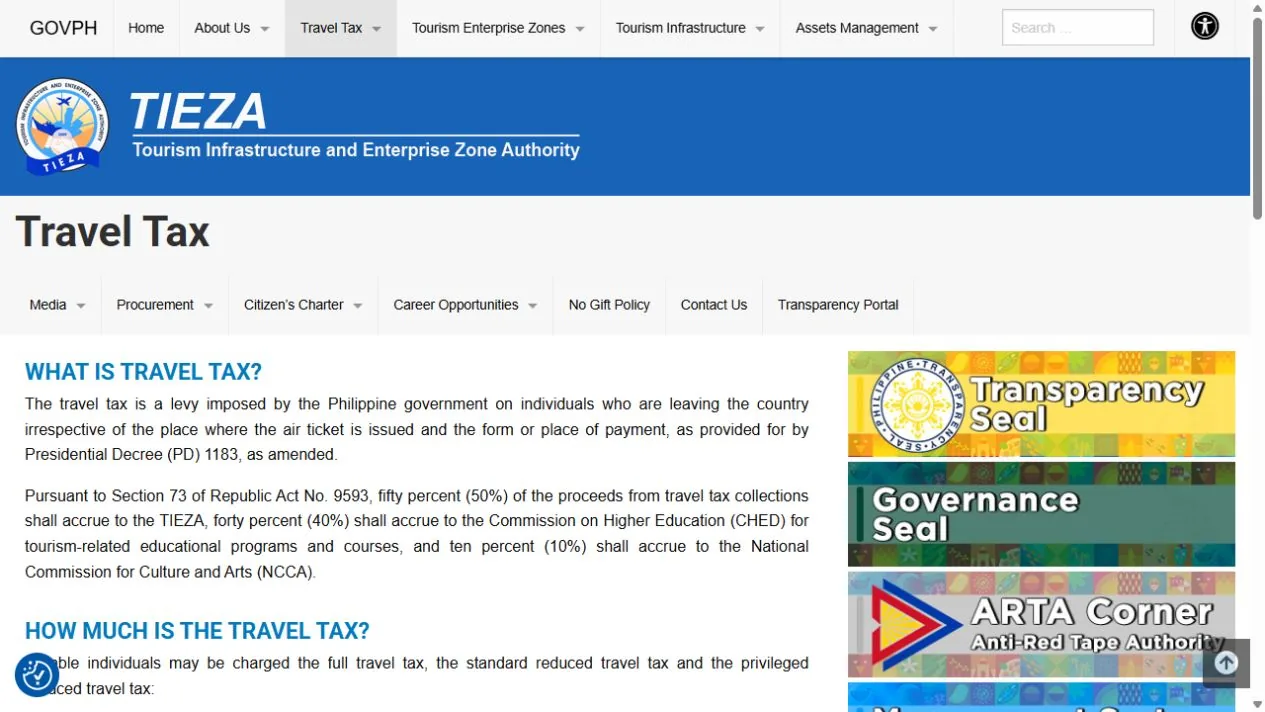
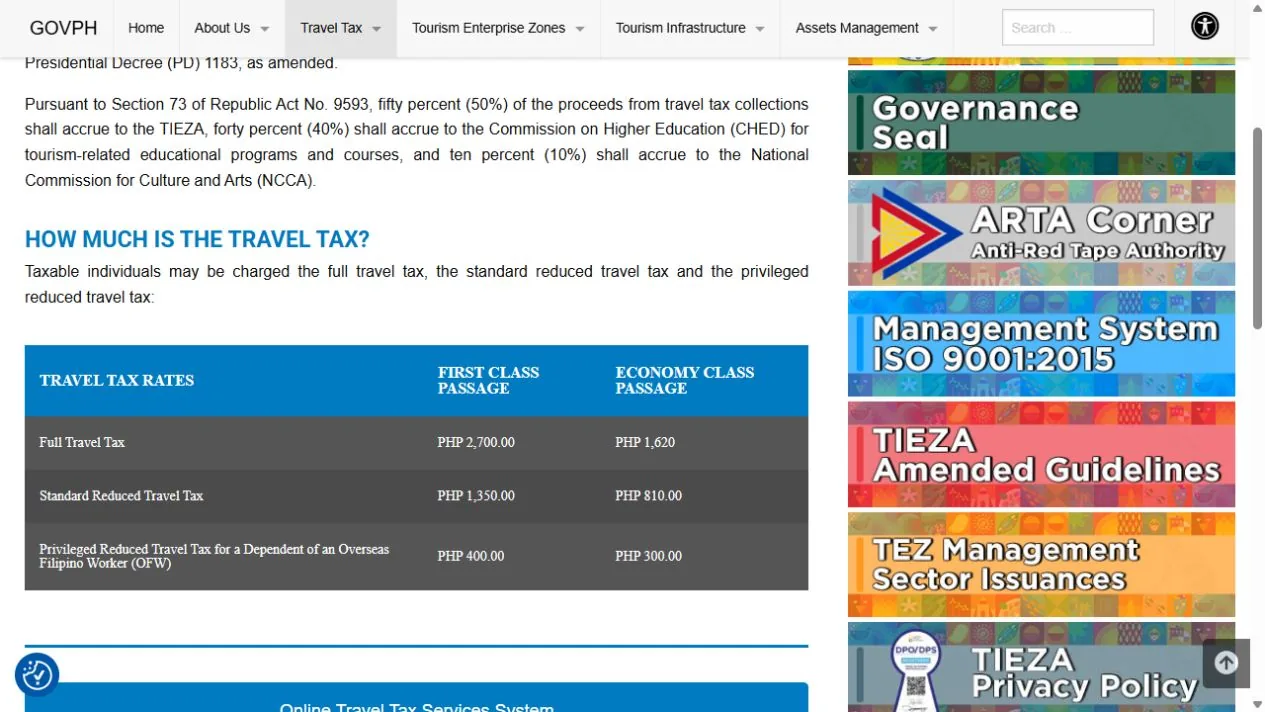
Travel Tax是什么?它是菲律宾政府向部分从菲律宾出境前往海外的旅行者征收的税。TIEZA说明,其依据包括Presidential Decree No.1183;这项税并不是机票票价本身。Travel Tax是多少?2026年9月TIEZA官方税率中,普通税率(Full Travel Tax)为经济舱₱1,620、头等舱₱2,700。
₱1,620这个数字本身是正确的,关键在于谁要缴。税率也有减额,并非所有人都缴普通税率。TIEZA列出标准减额税率(Standard Reduced Travel Tax):经济舱₱810、头等舱₱1,350;另有OFW受扶养家属的优惠减额税率(Privileged Reduced Rate):经济舱₱300、头等舱₱400。因此,“Travel Tax必定是₱1,620”也不准确。 OFW家属优惠并非所有家属自动适用,赴OFW工作所在地等条件及申请材料应按TIEZA规定核实。
日本旅行者要缴₱1,620吗?普通短期旅行原则上不用。TIEZA说明,外国护照持有人通常不属于Travel Tax征收对象,也无需申请旅行税豁免证明(Travel Tax Exemption Certificate)。例如,持日本护照在宿务停留7天后回国的普通旅行,通常无需缴Travel Tax ₱1,620。中国普通护照短期游客应依据自己的实际身份判断,不能把此日本示例当作入境或延期许可。
并非“因为是外国人,所以必须申请免税”
这里也容易误解。并非只要持外国护照,就必须在去机场前取得豁免证明。TIEZA对外国护照持有人说明:一般不属于征收对象,因此也无需申请豁免。谁需缴纳?TIEZA《2026 Citizen’s Charter》列出的普通Travel Tax征收对象包括菲律宾公民、永久居民(Permanent Resident Aliens)等应税外国人,以及在菲律宾停留1年以上的非移民外国人(Non-Immigrant Aliens)。因此,这项税不能单凭国籍判断。
停留1年以上的外国人需特别留意
例如,以旅游签证等非移民资格在菲律宾连续停留1年以上,并在该身份下出境,可能需要缴Travel Tax。TIEZA官方FAQ也将停留超过1年的非移民外国护照持有人列为征收对象。长期停留者应核对这一点。不满1年呢?一般非移民外国护照持有人若停留不满1年,可能不属于征收对象。
TIEZA的退款指南(Refund Guide)也说明,停留不满1年的非移民外国护照持有人不属于Travel Tax征收对象。因此,对普通旅行者1周、1个月、2个月或6个月的停留,不能仅因Travel Tax就认定必须缴₱1,620。
不要凭“大约1年”自行判断界线
TIEZA使用的措辞是“more than one year”,即超过1年。长期停留者不应凭“大约1年”的感觉判断,应核对最近入境日期与居留资格,并在前往机场前确认自己是否需缴纳。永久居民须另行判断:即使持外国护照,永久居民(Permanent Resident Alien)等身份也可能属于Travel Tax征收对象。
TIEZA线上系统把13A、13G、Temporary Residence Visa等多种居留资格列为应税外国护照身份。因此,持外国护照不等于自动不缴税。应看居留资格而非只看国籍:即使持日本护照,普通游客、永久居民与长期非移民的条件也不同;中国大陆旅客亦应作相同的身份核对。
所以,把Travel Tax理解为按“居留资格+停留时间”判断,会比只看国籍更清楚。在宿务旅行1周呢?例如,成田→宿务7天→成田的普通旅行,通常不属于Travel Tax ₱1,620征收对象。4周呢?4周约为1个月;普通短期停留者也未达到1年以上,不符合“停留1年以上的非移民”这一条件。该成田行程是日本出发示例。
8周游学呢?8周约为2个月,单看Travel Tax,并未达到1年以上。不过,日本旅客示例超过30天,涉及签证延期等入境管理手续;Travel Tax与签证延期是不同制度。中国大陆旅客不能套用日本30天免签及延期示例:中国普通护照14天旅游/商务免签不可延期或转换,学习须预先取得适当签证,并核对所需学习许可。6个月呢?一般非移民停留6个月,也未达到Travel Tax所述1年以上;但达到6个月时,应检查ECC等其他出境手续。切勿混淆Travel Tax与ECC。
1年以上呢?在宿务停留14个月、18个月或24个月,应认真核实Travel Tax。即使是非移民,停留1年以上也可能属于征收对象。Travel Tax与ECC不同:前者是TIEZA办理的税,后者是移民局(Bureau of Immigration)办理的出境清关证明(Exit Clearance)。例如,游客停留超过6个月后,可能需要ECC;具体应按身份及移民局条件判断。
若不满1年,Travel Tax通常仍需另作判断。Travel Tax与航站楼费用也不同:Travel Tax是TIEZA的税;Terminal Fee/Passenger Service Charge则与机场使用有关,二者不是同一笔费用。“机场税”的称呼容易造成混淆,一些旅行网站会把Travel Tax、航站楼费用、出境费用及机场税合并描述。
但从制度上分别理解更准确,不能因为都是“在机场支付的钱”就认定相同。Travel Tax有时也已包含在机票中。即使属于征收对象,付款方式也不止一种;TIEZA的FAQ列有线上支付,航空公司也可能代收。因此,“一定在机场柜台付现金₱1,620”同样不正确。
确认是否已经支付
长期停留者或持应税居留资格的人,应检查机票、预订确认书和收据,避免已经被代收后又在机场重复付款。误缴怎么办?TIEZA设有Travel Tax退款制度;例如,本来不属于征收对象的、停留不满1年的非移民外国护照持有人误缴后,被列为可申请退款的情形。
退款需什么材料?TIEZA退款指南对不属征收范围(Non-Coverage)的情形,列有护照原件或BI Certification、已被征收Travel Tax的机票等材料,因此机票与收据不要马上丢弃。外国护照持有人应出示什么?TIEZA线上系统说明,为证明不属征收对象,应在出境当日准备好外国护照及最近一次菲律宾入境章供必要时核查。入境日期是重要判断依据。 应准备好外国护照与最近入境记录,机场工作人员可能要求出示;请按TIEZA与现场核查要求办理。
与eTravel不同
完成出境eTravel并不等于Travel Tax也已办理。eTravel、Travel Tax及ECC分别是不同制度,一项完成不会自动完成另外两项。普通离境外国游客并非eTravel出境旅客登记的一般适用对象;海关申报等功能还应按自己的条件核对。若确属Travel Tax征收对象,经济舱普通税率是₱1,620;这个数字本身正确,但应先确认对象,再确认金额。
不能把所有普通外国游客都列为征收对象
本文最关键的是:并非所有从菲律宾回国的人都缴₱1,620。TIEZA本身说明,外国护照持有人一般不属于Travel Tax征收对象;对短期日本旅行者说出境时一定需要₱1,620并不准确。中国大陆普通短期游客也不应仅因外国国籍就被认定需缴纳。
NaviCebu编辑部结论
查询菲律宾Travel Tax时,₱1,620常被单独传播,但普通日本旅行者到宿务旅行1周后回国,原则上不属于征收对象。较可能需缴纳的包括菲律宾公民、永久居民等持应税居留资格的外国人,以及在菲律宾停留1年以上的非移民外国护照持有人。编辑部认为,看“居留资格与停留时间”,比只看“是否外国人”更容易理解;中国大陆旅客也应依据自己的实际情况核对。
Travel Tax与ECC、航站楼费用及eTravel不同,分别理解后,菲律宾出境手续会更清楚。
常见问题
日本旅行者从菲律宾出境时要缴₱1,620吗?
普通短期外国护照持有人原则上不属于Travel Tax征收对象,TIEZA官方也说明外国护照持有人一般不属于征收范围。中国大陆旅客须核对自己的居留资格与停留时间。
₱1,620是什么费用?
普通Travel Tax(Full Travel Tax)的经济舱税率;头等舱为₱2,700。
外国人也可能缴Travel Tax吗?
会。持应税居留资格的外国人,以及以非移民身份在菲律宾停留1年以上的外国人等,可能属于征收对象;具体时间界线应按TIEZA“more than one year”及实际资格核实。
停留6个月就需要Travel Tax吗?
一般非移民尚未达到“1年以上”的条件,但达到6个月时,应检查ECC等其他手续。是否需要ECC也须按自己的身份与官方规定确认。
Travel Tax与ECC相同吗?
不同。Travel Tax是税,ECC是移民局(Bureau of Immigration)办理的出境清关证明(Exit Clearance)。
误缴Travel Tax可以退款吗?
符合条件时可申请退款。TIEZA把不属于征收对象的情况,例如停留不满1年的非移民外国护照持有人,列入退款适用情形。
信息核实日:2026年9月2日。主要核实渠道:Tourism Infrastructure and Enterprise Zone Authority(TIEZA)、TIEZA Travel Tax、TIEZA Citizen’s Charter 2026、TIEZA Online Travel Tax Services System。Travel Tax对象随居留资格、停留时间及豁免资格而变,不能只按国籍判断;停留1年以上或持Resident Visa等居住签证者,应在出境前确认TIEZA最新条件。中国普通护照14天免签及学习签证条件另见中国驻菲律宾使馆提醒,eTravel适用对象另见官方FAQ。
相关文章|菲律宾免签可以停留多少天?30天、59天与延期机制(日本等适用国籍背景,中国大陆旅客不能直接套用)
封面图片:菲律宾TIEZA官方网站的Travel Tax说明页面,截于2026年10月8日。 图片来源:菲律宾政府官方网站。